Rahapolitiikkakatsaus
Uusi energiasokki kiihdyttänyt inflaatiota

Markku Lehmus
Toimistopäällikkö
Pasi Ikonen
Vanhempi ekonomisti
Olli-Matti Laine
Vanhempi ekonomisti
Sami Oinonen
Vanhempi ekonomisti
Seija Parviainen
Vanhempi ekonomistiEKP on nostanut ohjauskorkoja tänä vuonna kahdesti, koska Lähi-idän kriisi on kiihdyttänyt inflaation selvästi yli keskuspankin 2 prosentin tavoitteen ja kriisin jatkuminen ylläpitää hintapaineita. Koronnostot tukevat inflaation palautumista tavoitteeseen keskipitkällä aikavälillä. Euroalueen talouskasvu on kuitenkin kestänyt ainakin toistaiseksi odotuksia paremmin. Euroalueelle odotetaan hidasta mutta vähitellen vahvistuvaa kasvua, joka saa tukea puolustusteollisuuden investoinneista ja osin myös tekoälybuumista.
Maailmantalouden näkymät jonkin verran heikentyneet Lähi-idän kriisin takia
Vuoden 2025 jälkipuoliskolla maailmantalous ja maailmankauppa kasvoivat kohtuullista vauhtia tullikorotuksista huolimatta. Kasvua tukivat keventyneet rahoitusolot ja Yhdysvaltain suuret tekoälyinvestoinnit.1
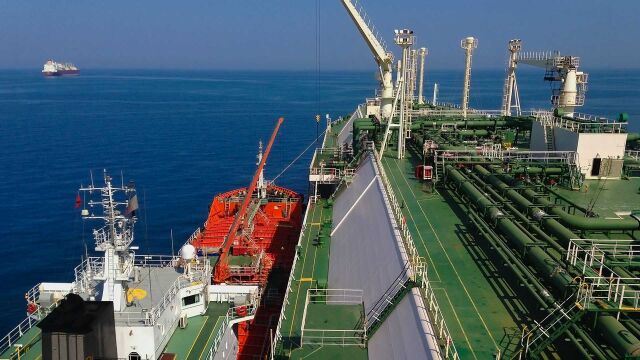
Helmikuun lopussa alkanut Lähi-idän kriisi kuitenkin heikensi maailmantalouden näkymiä jonkin verran. Energian hinnat nousivat voimakkaasti, kun energian merikuljetusten kannalta keskeinen Hormuzinsalmi käytännössä sulkeutui ja Persianlahden maiden energiainfrastruktuuriin kohdistettiin iskuja. Epävarmuus tilanteen kehityksestä on pysynyt suurena, eikä Hormuzinsalmen liikenne ole normalisoitunut. Epävarmuutta liittyy sekä kriisin kestoon ja voimakkuuteen että sen vaikutuksiin energiamarkkinoilla ja laajemmin taloudessa.2 Lähi-idän kriisin lisäksi myös jo viidettä vuotta jatkuva Venäjän aloittama sota Ukrainassa luo yhä epävarmuutta euroalueen näkymiin.
Syyskuun lopussa Brent-raakaöljyn hinta oli noin 40 % ja maakaasun hinta Euroopassa noin 130 % korkeampi kuin ennen Lähi-idän kriisiä. Öljyn hinnan nousupainetta on toistaiseksi helpottanut strategisten öljyvarastojen käyttö.3 Lisäksi Persianlahden maiden tuottaman energian saatavuuden heikentymistä kompensoitiin ainakin ajoittain myös venäläisen energian suuremmilla ostoilla. On olemassa riski siitä, että puskurit on kohta käytetty, ja erityisesti dieselin saatavuuteen liittyy riskejä.4 Hormuzinsalmen tilanne on vaikeuttanut Euroopankin kannalta tärkeitä Qatarin nestemäisen maakaasun (LNG) toimituksia.
Energian lisäksi Lähi-idän kriisi on nostanut myös eräiden muiden raaka-aineiden hintoja. Tällaisia raaka-aineita ovat mm. lannoitteiden valmistukseen käytettävät urea, ammoniakki ja rikki sekä mm. puolijohteiden valmistuksessa tarvittava helium.
Energian ja joidenkin muiden raaka-aineiden hintojen nousu näkyy globaalisti inflaation kiihtymisenä ja heikentää ostovoimaa ja yksityistä kulutusta. Kriisin aiheuttama epävarmuuden kasvu puolestaan vähentää etenkin investointeja. Rahoitusmarkkinoilla jotkin riskilisät ovat jonkin verran nousseet.
Tästä huolimatta maailmantalouden ja maailmankaupan kasvu näyttää ainakin toistaiseksi kestäneen energiasokin hyvin, ja teollisuuden ja palveluiden ostopäällikköindeksit viittaavat talouskasvun jatkumiseen. Syyskuussa Euroopan keskuspankki ennusti maailmantalouden (pl. euroalue) kasvavan 3,1 % vuonna 2026 ja 3,3 % vuonna 2027. Vuonna 2026 kasvu jää Lähi-idän kriisin takia hieman aiemmin arvioitua hitaammaksi, mutta kasvuennuste vuodelle 2027 on säilynyt joulukuuhun verrattuna ennallaan.5
Euroalueen talouden kasvu vahvistuu hitaasti
Euroalueen talous on osoittautunut tänä vuonna ennakoitua iskunkestävämmäksi. Vuoden alun pysähdyksen jälkeen BKT:n kasvu piristyi toisella neljänneksellä, ja myös yritysten ja kuluttajien luottamus on kesän aikana palautunut Iranin sodan syttymisen jälkeisestä heikkenemisestä. EKP:n syyskuun ennusteen6 mukaan BKT kasvaa tänä vuonna vajaan prosentin ja kasvu nopeutuu ensi vuonna 1,4 prosenttiin, mikä on enemmän kuin edellisessä (kesäkuun) ennusteessa. Kasvua rajoittavat yhä korkeat energiakustannukset, geopoliittinen epävarmuus ja euroalueen pitkäaikaiset kilpailukykyongelmat.
Teollisuuden pitkään jatkunut heikko kehitys näyttää vähitellen tasaantuvan, mutta tuotanto ei vielä selvästi kasva. Luottamusindikaattoreiden mukaan teollisuustuotanto olisi kuitenkin piristymässä. Teollisuuden näkymää tukevat maailmankaupan asteittainen vahvistuminen sekä tekoälyyn, infrastruktuuriin, energiaan ja puolustukseen liittyvät investoinnit.
Talouden kasvu on vähitellen laajenemassa. Palvelut ovat kehittyneet koronapandemian jälkeen teollisuutta vahvemmin ja säilynevät lähiaikoina keskeisenä euroalueen kasvuun vaikuttavana toimialana (ks. Euron & talouden liiteartikkeli ”Palvelut vetäneet euroalueen taloutta, mutta tuottavuuskasvu nojaa harvoihin aloihin”). Palvelualojen näkymää tukevat talouden palveluvaltaistumisen trendi ja hiljalleen vahvistuva kotimainen kysyntä.
Kotitalouksien kulutus on parin seuraavan vuoden kasvun kannalta keskeisessä asemassa (kuvio 1). Hyvä työllisyys ja nimellispalkkojen nousu tukevat tuloja, mutta energian kallistuminen on heikentänyt reaalisen ostovoiman kasvua. Säästämisaste on pysynyt korkeana, minkä vuoksi tulojen kasvu välittyy kulutukseen tavallista hitaammin.7 EKP:n syyskuun ennusteessa kulutuksen odotetaan vahvistuvan vähitellen reaalipalkkojen elpyessä ja kotitalouksien ostovoiman vahvistuessa. Kotitalouksien varovaisuus ja säästäväisyys merkitsevät kuitenkin sitä, että kulutuksen elpyminen etenee asteittain.
kuvio 1.Nettoviennin vaikutus kasvuun pienenee
Investointien näkymä on kaksijakoinen. Epävarmat kysyntänäkymät sekä kallistuneet rahoitus- ja energiakustannukset jarruttavat yritysten tuotannollisten investointien kasvua. Samalla digitalisaatioon, tekoälyyn, energiaverkkoihin, infrastruktuuriin ja puolustukseen liittyvät hankkeet ovat huomattava vastavoima. EKP:n ennusteen mukaan investointien kehitys on lähivuosina myönteistä, mikä tukee talouden kasvua. Erityisesti Saksan infrastruktuuri- ja puolustusmenot lisäävät kysyntää myös muualla euroalueella. Investointien kasvu painottuu kuitenkin vielä julkisesti tuettuihin hankkeisiin.
EU:n elpymisrahoituksen (RRF) päättyminen vuoden 2026 lopussa vähentää julkisten investointien kasvua tukevaa vaikutusta seuraavana vuonna. EKP:n ennusteessa yritysten investointien vahvistuminen ja erityisesti Saksan finanssipoliittinen elvytys kompensoivat kuitenkin suuren osan tästä heikkenemisestä. RRF-rahoituksen päättyminen ei siis tarkoittane kokonaisinvestointien äkillistä vähenemistä, vaan investointien rakenteen muutosta, sillä kansalliset puolustus- ja infrastruktuurimenot sekä yksityiset teknologia- ja energiainvestoinnit kasvavat.
Euroalueen viennin kehitys jää vielä maltilliseksi. Nettoviennin suurta panosta vuoden 2026 toisen neljänneksen kasvuun kuviossa 1 selittävät pitkälti Irlannin viennin merkittävä kasvu eikä koko euroalueen viennin vahvistuminen. Maailmankaupan asteittainen vahvistuminen tukee kysyntää, mutta euroalue ei pysty hyödyntämään sitä täysimääräisesti. Vientiä rajoittavat korkeat tuotantokustannukset (mm. energian), Yhdysvaltojen tullit ja Kiinasta johtuva kiristynyt kilpailu. Lisäksi maailmankaupan kasvu painottuu tekoälyyn ja muihin nopeasti kasvaviin teknologiatuotteisiin, joiden tuotannossa euroalueen asema on suhteellisen heikko. Sekä EKP (2026) että IMF (2026)8 odottavat viennin kasvun nopeutuvan ensi vuonna. Toisaalta puolustus-, energia- ja teknologiainvestoinnit lisäävät tuontia, joten EKP arvioi ulkomaankaupan kasvupanoksen jäävän pieneksi. Talouskasvun tasaantuminen nojaa siten selvemmin kotimaiseen kysyntään kuin nettovientiin.
Työttömyysaste on edelleen poikkeuksellisen alhainen, ja työllisyys on kasvanut, joskin aiempaa hitaammin. Vakaa työllisyystilanne tukee kotitalouksien luottamusta ja yksityistä kulutusta. Avointen työpaikkojen aste eli määrä suhteessa kaikkiin työpaikkoihin on laskenut vuodesta 2022 lähtien mutta pysynyt kesän 2026 ajan ennallaan.
Euroalueen talouden kasvunäkymä on kokonaisuutena vähitellen vahvistuva mutta esimerkiksi Yhdysvaltoihin verrattuna hidas. Keskeisin riski on energiahäiriön pitkittyminen, joka heikentäisi samanaikaisesti kotitalouksien ostovoimaa, yritysten kannattavuutta ja ulkoista kysyntää. Lisäksi euroalueen vientiä rasittavat edelleen kilpailukykyhaasteet. Rahoitusolojen kiristyminen hidastaa investointeja ja asuntorakentamista. Vaikka kasvuriskit painottuvat ennustettua heikomman kehityksen suuntaan, kasvu voi yllättää myös myönteisesti, jos talous sopeutuu energiamarkkinoiden häiriötilaan odotettua paremmin ja kotitalouksien varovaisuussäästäminen alkaa purkautua. Samoin vaikuttaa se, jos infrastruktuuri- ja puolustusmenot erityisesti Saksassa sekä teknologia- ja energiainvestoinnit leviävät odotettua laajemmin euroalueen tuotantoon.
Korot alkaneet jälleen nousta
Euroalueen rahoitusmarkkinat olivat vuoden 2025 jälkipuoliskolla ja alkuvuonna 2026 melko vakaat. EKP:n aiemmat koronlaskut olivat välittyneet laajasti eri korkoihin, eikä markkinoilla hinnoiteltu merkittäviä korkomuutoksia senhetkiseen 2,0 prosentin EKP:n talletuskorkoon. Lähi-idän sodan sytyttyä helmikuun lopussa energian hinnat ja markkinoiden lyhyen aikavälin inflaatio-odotukset kasvoivat, ja samalla markkinat alkoivat hinnoitella EKP:n ohjauskorkojen nostoja. Myös pitkät korot ovat nousseet euroalueella. Pitkien korkojen nousu on ollut melko maailmanlaajuinen ilmiö, eikä se näin ollen selity pelkästään EKP:n rahapolitiikalla. Kesäkuussa EKP:n neuvosto nosti ohjauskorkoja 0,25 prosenttiyksikköä, ja heinäkuussa korot pidettiin ennallaan (kuvio 2). Syyskuussa EKP päätti Lähi-idän kriisin pitkittyessä nostaa ohjauskorkoja jälleen 0,25 prosenttiyksiköllä.
kuvio 2.EKP on nostanut ohjauskorkojaan
Pankkien uusien lainojen korot ovat nousseet samalla muiden korkojen mukana (kuvio 3). Elokuussa uusien yrityslainojen keskikorko oli 3,8 % ja uusien asuntolainojen keskikorko 3,6 %. Pankkilainojen korkomuutokseen vaikuttaa oleellisesti korkosidonnaisuus. Monessa euroalueen maassa suositaan kiinteitä korkoja, joiden kehitykseen vaikuttavat erityisesti pitkät korot, joihin keskuspankin ohjauskorot vaikuttavat vain epäsuorasti. Kiinteiden ja vaihtuvien korkojen merkitystä rahapolitiikan välittymiselle yritysten näkökulmasta on käsitelty tarkemmin Suomen Pankin tuoreessa tutkimuksessa (Ks. Kerola, Eeva; Laine, Olli-Matti; Paavola, Aleksi (2025) Heterogeneous responses to monetary policy : the role of floating rate loans.) Lainakorkoihin vaikuttavat myös pankkien asettamat korkomarginaalit, minkä vuoksi pankkikorot eivät välttämättä kehity täysin yhdenmukaisesti muiden korkojen kanssa. Yrityslainakannan vuosikasvu oli elokuussa 4,2 % ja kotitalouslainakannan vuosikasvu 3,1 %.
kuvio 3.Pankkien antolainauskorot kääntyneet nousuun
Heinäkuussa julkaistun pankkien luotonannon seurantakyselyn (ks. https://www.ecb.europa.eu/stats/ecb_surveys/bank_lending_survey/html/index.en.html) mukaan pankit kiristivät vuoden toisella neljänneksellä luottokriteereitään maltillisesti sekä yritys- että asuntolainoissa. Yritysten lainakysyntä kasvoi hieman. Kasvua selittivät toisaalta yritysten investoinnit, toisaalta varastojen ja käyttöpääoman rahoitus. Varastojen ja käyttöpääoman rahoitustarpeiden kasvu saattoi heijastella korkeampiin panoskustannuksiin ja pidempiin toimitusaikoihin liittyviä likviditeettitarpeita. Asuntolainojen kysyntä väheni vuoden toisella neljänneksellä selvästi edellisestä neljänneksestä, mitä selittivät kyselyn mukaan etenkin luottamuksen heikkeneminen ja korkojen nousu.
Geopoliittinen tilanne heijastui keväällä hetkellisesti myös rahoitusmarkkinoiden riskihinnoitteluun. Yrityslainojen riskilisät suurenivat Lähi-idän kriisin alkuvaiheessa hieman, mutta palautuivat nopeasti suunnilleen ennalleen. Myös osakekurssien lasku jäi tilapäiseksi, samoin kuin osakemarkkinoille hinnoiteltu volatiliteetin kasvu. Euron valuuttakurssi sekä suhteessa Yhdysvaltain dollariin että laajaan valuuttakoriin pysyi viimeisen vuoden aikana aluksi melko vakaana, mutta se on kuitenkin aivan viime aikoina heikentynyt jonkin verran kumpaankin nähden. Valtionlainojen korkoerot ovat viime aikoina leventyneet jonkin verran.
Inflaatio-odotukset pysyneet maltillisina energian kallistumisesta huolimatta
Euroalueen inflaationäkymä muuttui Iranin sodan myötä täysin siitä, mitä viime vuoden loppupuolella oli ennakoitu. Vuonna 2025 inflaatio oli vakiintunut EKP:n 2 prosentin tavoitteen tuntumaan, ja inflaation ennustettiin jopa hieman alittavan tavoitteen vuosina 2026 ja 2027. Vielä alkuvuonna kotimaiset inflaatiopaineet lieventyivät edelleen asteittain, ja kokonaisinflaatio alitti hetkellisesti 2 prosentin tason. Pohjainflaation hidastumista jarruttanut, vuosina 2022–2023 poikkeuksellisen voimakkaasti kiihtynyt palvelujen hintainflaatio oli edelleen yli 3 prosentin, mutta palveluhintoihin merkittävästi vaikuttava palkkojen kasvuvauhti oli hidastumassa. Myös inflaation ja hintavakauden näkökulmasta tärkeät pitkän aikavälin inflaatio-odotukset olivat vakaasti 2 prosentin tuntumassa. Niinpä vielä vuodenvaihteessa ennakoitiin, että inflaatio pysyy lähellä EKP:n tavoitetta.
Lähi-idän konfliktin ja energian hinnannousun vuoksi inflaatio kiihtyi 3 prosentin tuntumaan, missä se on pysynyt huhtikuun jälkeen. Raakaöljyn hinta nousi heti sodan alettua merkittävästi ja pysyi noin sadassa dollarissa barrelilta alkukesään saakka. Kesällä hinta ehti jo laskea, mutta on nyt jälleen kivunnut yli sadan dollarin sotilaallisten iskujen alettua Lähi-idässä uudestaan. Öljyn hinnan nousua korottavat entisestään toimitusvaikeuksien ja jalostuskapasiteetin supistumisen takia poikkeuksellisen korkeiksi kasvaneet jalostus- ja jakelumarginaalit. Eurostatin ennakkotiedon mukaan inflaatio kiihtyikin syyskuussa energiahintojen nousun myötä 3,8 %:iin.
Raakaöljyn hinnan merkitys kuluttajapolttoaineiden hinnalle on pienentynyt tämän vuoden aikana merkittävästi, ja öljyjalosteiden hinnasta nyt jo noin kolmannes selittyy jalostusmarginaaleilla. Myös maakaasun hinta nousi keväällä ja on nyt noin kaksinkertainen Lähi-idän sotaa edeltävään tasoon verrattuna. Maakaasun hinta on kuitenkin ainakin toistaiseksi pysynyt vielä selvästi pienempänä kuin edellisen energiakriisin aikaan vuonna 2022. Samaan aikaan Lähi-idän kriisin pitkittymisen kanssa Euroopan kaasuvarastot ovat talvikauden lähestyessä tavanomaista pienemmät, mikä entisestään lisää energian kautta tulevaa inflaatiopainetta. Lisäksi sähkön hinta on alkukesästä lähtien noussut Euroopassa voimakkaasti mm. maakaasun hinnan nousun ja kuivuuden takia.
Kallistuneet energiakustannukset ovat alkaneet vähitellen välittyä myös muiden hyödykkeiden ja palvelujen hintoihin. Toistaiseksi inflaatiovaikutukset ovat kuitenkin liittyneet varsin vahvasti suoraan energiaa paljon käyttäviin toimialoihin, kuten kuljetus- ja matkailualaan. Ratkaisevaa onkin, pitkittyykö energiasokki, jolloin se väistämättä alkaa synnyttää laajempia epäsuoria vaikutuksia kasvaneiden tuotantokustannusten vuoksi. Jos energiakustannusten nousu siirtyy laajasti palveluiden ja tavaroiden hintoihin, palkkavaatimuksiin ja yritysten hinnoittelupäätöksiin, inflaation hidastuminen voi viivästyä.
Hintakehitystä ennakoivat yrityskyselyt osoittivat tuotantopanos- ja myyntihintojen nousseen sodan syttymisen takia nopeasti erityisesti teollisuudessa, ja yritysten myyntihintaodotukset olivat kasvaneet. Kesän jälkeen yritysten hintapaineet ovat kyselyiden mukaan kuitenkin jo selvästi vähentyneet, mikä osaltaan ennakoi laaja-alaisten inflaatiopaineiden maltillistumista. Samaa osoittavat myös muut inflaationäkymiä laajalti peilaavat talouden mittarit mm. työmarkkinoilta tai kansainvälisestä kaupasta (kuvio 4).
kuvio 4.Inflaatiopaineiden kehitystä voidaan seurata monilla mittareilla
Palkkapaineet ovat samaan aikaan maltillistuneet edelleen kutakuinkin odotusten mukaisesti. Euroalueen palkkainflaation arvioidaan tasaantuvan noin 3 prosenttiin, mikä hillitsee erityisesti hintojen nousua työvoimaintensiivisillä palvelutoimialoilla. Lisäksi inflaationäkymän ja rahapolitiikan näkökulmasta keskeiset pidemmän aikavälin inflaatio-odotukset ovat pysyneet varsin vakaasti ankkuroituneina 2 prosentin tuntumaan.9 Tämä yhdessä EKP:n neuvoston rahapolitiikkatoimien kanssa rajoittaa palkka-inflaatiokierteen riskiä.
Se, että energiakustannusten merkittävää leviämistä muihin hintoihin ei ole vielä tapahtunut, viittaa siihen, että nykyisen nopeutuneen inflaation luonne on edelleen olennaisesti erilainen kuin vuosien 2022–2023 laaja-alaisessa inflaatiovaiheessa. EKP ennakoi inflaation vielä hieman kiihtyvän loppuvuodesta energian hintojen nousun takia. Inflaatiovauhdin arvioidaan kuitenkin hidastuvan ensi vuoden aikana, kun yhtäältä energian hintojen vuodentakaiset vertailuajankohdan vaikutukset sekä toisaalta energiafutuureiden ennakoima energian hintojen lasku hillitsevät inflaation kasvuvauhtia.
Inflaatio pysyy selvästi EKP:n 2 prosentin tavoitetta nopeampana vielä pitkälle ensi vuoteen, mutta hidastuu kuitenkin loppuvuodesta takaisin 2 prosentin tuntumaan. Vuositasolla EKP arvioi inflaation olevan tänä vuonna 3,0 %, ensi vuonna 2,5 % ja 2,1 % vuonna 2028. Pohjainflaation arvioidaan myös kiihtyvän ensi vuoden alussa lähelle 3:a prosenttia energian hinnoista tulevien epäsuorien vaikutusten vuoksi. Ensi vuoden keskimääräiseksi pohjainflaatioksi arvioidaan 2,6 % ja vuonna 2028 pohjainflaation ennustetaan olevan 2,3 %.
Inflaationäkymään liittyy huomattavaa epävarmuutta, ja riskit painottuvat edelleen ennustettua nopeamman inflaation suuntaan. Energian tarjontahäiriöiden pitkittyminen, toimitusketjujen hajautuminen tai kustannusten voimakkaampi välittyminen hintoihin, palkkoihin ja odotuksiin voisivat kiihdyttää inflaatiota ennustettua enemmän ja muuttaa sitä pitkäkestoisemmaksi. Lisäksi Nopeutuvaan inflaatioon viittaavina riskeinä voidaan nähdä uudelleen kiristyvät kauppajännitteet, äärimmäiset sääilmiöt sekä edelleen jatkuva Venäjän hyökkäyssota Ukrainassa. Toisaalta vaimeanpuoleinen talouden aktiviteetti, maltillinen palkkakehitys ja ankkuroituneet pitkän aikavälin inflaatio-odotukset hillitsevät inflaatiopaineita. Jos geopoliittiset konfliktit rauhoittuisivat vastoin tämänhetkisiä odotuksia nopeasti, kansainväliset energiamarkkinatkin voisivat normalisoitua ennakoitua nopeammin, millä olisi nopea inflaation hidastumiseen viittaava vaikutus.
Uusi sota ei pysäyttänyt talouskasvua, mutta inflaatio on kiihtynyt
Lähi-idän sota sai energian hinnat nousemaan keväällä voimakkaasti Iranin sulkiessa Hormuzinsalmen, ja salmen liikenne on edelleen melko vähäistä. EKP on nostanut ohjauskorkoja tänä vuonna kahdesti, koska Lähi-idän kriisi on kiihdyttänyt inflaation selvästi yli keskuspankin 2 prosentin tavoitteen ja kriisin jatkuminen ylläpitää hintapaineita. Samalla rahoitusolot ovat kiristyneet myös laajemmin, koska erityisesti pitkät valtionlainakorot ovat nousseet.
Näissä oloissa tuontienergiasta riippuvaisen euroalueen talouden kasvu on kestänyt odotuksia paremmin. EKP odottaa tämän vuoden kasvun olevan vain jonkin verran viime vuotta hitaampaa ja kiihtyvän jälleen ensi vuonna mm. puolustusteollisuuden ja tekoälyinvestointien ansiosta. Inflaatio pysyy EKP:n ennusteen mukaan vielä tänä vuonna ja ensi vuoden alussa selvästi tavallista nopeampana, mutta palautuu sen jälkeen asteittain EKP:n kahden prosentin tavoitteen tuntumaan.
On ilmeistä, että epävarmaan geopoliittiseen tilanteeseen sisältyy merkittäviä riskejä sekä talouskehityksen että inflaation suhteen. Näitä riskejä luonnehtiakseen EKP päivitti syyskuun ennusteen yhteydessä skenaarionsa siitä, miten talous ja inflaatio kehittyisivät erilaisilla energiasokin kestoon ja intensiteettiin liittyvien oletusten perusteella. Näistä skenaarioista kaksi (epäsuotuisa ja vakava) ovat luonteeltaan negatiivisia, eli ne kuvaavat energiakriisin voimistumista ja pitkittymistä, mikä johtaisi ennusteen perusuraa hitaampaan talouskasvuun ja nopeampaa inflaatioon. Kolmas skenaario on puolestaan positiivinen (miedompi), jossa Lähi-idän konfliktiin saadaan odotettua nopeampi ratkaisu, jolloin euroalueen talouden kasvu olisi perusuraa nopeampaa ja inflaatio puolestaan hidastuisi tavoitetasolleen perusuraa nopeammin. Huomionarvoista on, että vakavankin skenaarion toteutuessa kasvu- ja inflaatiovaikutukset jäisivät selvästi vaimeammiksi vuosien 2022–2023 kehitykseen verrattuna.
Viitteet
-
Ks. esim. Bank for International Settlements (2026) Annual Economic Report 2026, kesäkuu 2026.
↑ -
EKP on laatinut skenaarioita, joissa on haarukoitu energiamarkkinoiden mahdollisia kehityskulkuja, ks. Euroopan keskuspankki (2026) ECB staff macroeconomic projections for the euro area, September 2026.
↑ -
Ks. International Energy Agency (2026) IEA confirms Member country contributions to collective action to release oil stocks in response to Middle East disruptions - News - IEA, 19.3.2026.
↑ -
Ks. esim. The Wall Street Journal (2026) Oil Executives Say the Great Fuel Crisis Is Here - WSJ, 14.9.2026.
↑ -
Ks. Euroopan keskuspankki (2026) ECB staff macroeconomic projections for the euro area, September 2026, ja Euroopan keskuspankki (2025) Eurosystem staff macroeconomic projections for the euro area, December 2025.
↑ -
Euroopan keskuspankki (EKP) (2026) Eurosystem staff macroeconomic projections for the euro area, September 2026, https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.en.html.
↑ -
Ks. Lehmus, Pitkäranta, Vilmi (2026) Miksi euroalueen kotitaloudet säästävät tavallista enemmän?
↑ -
IMF Country Report No. 26/177.
↑ -
Ks. myös Vilmi (2026) Energiasokkien vaikutukset inflaatioon vaihtelevat yllättävän voimakkaasti eri aikoina, ja Anttonen, Jokiluoma ja Lehmus (2026) Energiamarkkinoiden viimeaikaiset tarjontahäiriöt ovat vaikuttaneet euroalueen inflaatio-odotuksiin.
↑