
Blogi
Arvopaperikauppojen selvitysaika puolittuu lokakuussa 2027

Esa Nurkka
Vanhempi ekonomisti- Arvopaperimarkkinat siirtyvät T+1-selvitysaikatauluun lokakuussa 2027 parantaakseen kilpailukykyä ja markkinoiden likviditeettiä EU:ssa
- Sujuvan siirtymän varmistaminen edellyttää testaamista ja automatisointia läpi koko toimitusketjun
- Euroopan Unionin ajama Säästämis- ja Investointiunionin (SIU) edistäminen sekä pohjoismaisen yhteistyön tiivistäminen ovat lähiaikoina keskiössä
Miksi selvitysaikaa lyhennetään?
Euroopan Unioni pyrkii parantamaan Euroopan kilpailukykyä Mario Draghin kilpailukykyraportissa esitetyillä keinoilla. Arvopaperikaupan selvitysajan lyhentäminen pienentää transaktioiden vastapuoliriskiä sekä vähentää vakuusvaatimusta, ja on siten käypä tapa tehostaa kaupankäyntiä ja parantaa markkinan likviditeettiä. Selvityssyklin kiihdyttämisestä infrastruktuuritoimijoille syntyvä paine järjestelmien päivittämiseen tarjoaa samalla myös mahdollisuuden edistää EU:n sisämarkkinoiden harmonisointia.
Päätös Euroopan yhtäaikaisesta siirtymisestä T+1 selvitykseen, eli yhden pankkipäivän malliin, syntyi vaivattomasti. Euroopan Unionin jäsenvaltiot, Yhdistyneet Kuningaskunnat, Sveitsi ja Norja sitoutuivat sopuisasti yhteiseen aikatauluun. Tämä oli toki myös kaikkien yhteinen etu, koska Euroopan kansallisten markkinoiden eriaikainen siirtyminen T+1:een olisi vaikeuttanut Euroopan sisämarkkinan toimintaa. Se olisi ollut EU-harmonisaation kannalta askel taakse päin.
Vaikka sopuisa päätös selvitysajan lyhentämisestä oli myönteinen tuulahdus yleensä niin takkuisessa EU-päätöksenteossa, se ei kuitenkaan kerro Euroopan edelläkävijyydestä tai dynaamisesta päätöksenteosta. Päätös oli myös pakon sanelemaa reagointia USA:n ja tärkeimpien Aasian markkinoiden vuonna 2024 liikkeelle lähteneestä T+1 siirtymästä. Tällä hetkellä T+2 selvitysrytmissä toimiva Euroopan markkina on ”epätahtinen” Pohjois-Amerikan ja tärkeimpien Aasian markkinoiden kanssa. Lokakuussa 2027 tästä riesasta päästään eroon.
Kuinka valmistaudumme T+1:een
Euroopan tasolla hanketta koordinoi EU T+1 Industry Committee, joka on yhteistyössä UK Accelerated Settlement Taskforcen ja Swiss Securities Post-Trade Councilin kanssa kehittänyt Euroopan markkinaa varten T+1 testaussuunnitelman aikatauluineen. Arvopaperikeskusten ja suurimpien arvopaperimarkkinan infrastruktuuritoimijoiden valmius T+1 selvitysaikatauluun siirtymiseen on kohtuullisen hyvä. Sen sijaan esimerkiksi harvemmin kauppaa käyvien sijoituspalveluyritysten joukossa tietoisuus T+1:n prosesseille asettamista vaatimuksista saattaa olla vielä vaillinainen. Tästä syystä koko arvopaperimarkkinoiden toimitusketjun testaaminen on olennaisen tärkeää.
Suomessa T+1 testaamisen keskiössä on arvopaperikeskus Euroclear Nordics Oy, jonka Suomen markkinaa varten kehittämän Infinity-arvopaperikeskusjärjestelmän ominaisuuksien uskomme riittävän hyvin T+1 selvitysaikatauluun siirtymiseen. Suomen markkinan T+1 valmiutta seuraa ja tukee myös Euroopan Keskuspankin ja Suomen arvopaperimarkkinoiden välisenä linkkinä toimiva kansallinen sidosryhmäfoorumi FINNUG.
Mitä tulee T+1:n jälkeen?
Koko Euroopan arvopaperimarkkinaa yhtäläisesti koskeva selvitysaikatauluun muutos T+1:een on vuoden kestävä ponnistus. Seuraava luonnollinen askel olisi tietenkin siirtyminen T+0 selvitysaikatauluun, mutta sellaisen projektin aloittamiseen alan toimijoilla tuskin riittää intoa ennen 2030-lukua. Korkeamman prioriteetin asioita ovat mm. Euroopan suurimpien finanssi-infrastruktuurien kuten Euroclear, Euronext ja Nasdaq Nordic viranomaisvalvonnan keskittäminen eurooppalaiselle tasolle, sekä DLT-teknologiaan ja tokenisointiin perustuvien finanssi-infrastruktuurien tarpeellisuuden arviointi ja testaaminen.
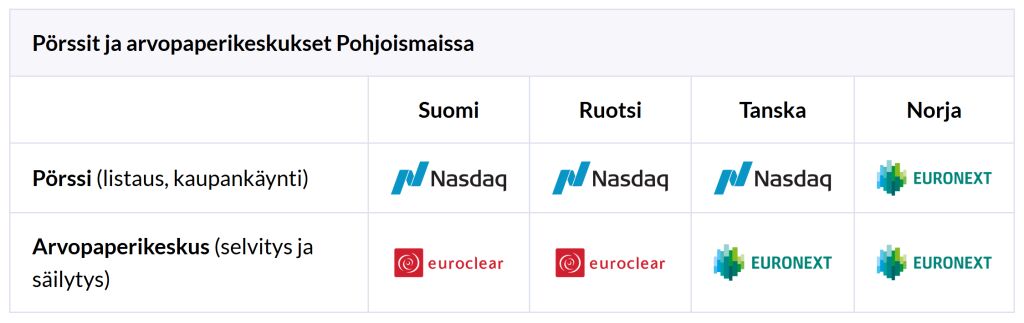
Pohjoismaisen arvopaperimarkkinan lähiaikojen kiinnostavimpia teemoja ovat arvopaperikeskusten markkinan kilpailullistuminen sekä hanke yhden yhteisen pohjoismaisen markkinapaikan perustamisesta1. Pohjoismaisen arvopaperimarkkinan kriittisten toimijoiden Euroclearin, Euronextin ja Nasdaqin päätöksentekoa ohjaavat ensisijaisesti yhtiöiden omat taloudelliset ja strategiset tavoitteet. Rajoja yhtiöiden toiminnalle asettavat sekä EU-tason että kansallisen tason lainsäädäntö. Lisämausteena sopassa on EU:n tukema ja ajama Säästämis- ja investointiunioni -aloite (SIU), jonka viestiä ja tavoitteita yhtiöt tulkitsevat kukin omalla tavallaan.
Globaalien geopoliittisten jännitteiden kiristyessä ja myös EU:n jäsenvaltioiden sisäpoliittisen päätöksenteon polarisoituessa entistä kärjekkäämmäksi poliittisten äärilaitojen nokitteluksi, on pohjoismaisen ja Itämeren alueen yhteistyön lujittaminen entistä tärkeämpää. Näin on riippumatta siitä, minkälaisen muodon pohjoismaisten markkinapaikkojen ja arvopaperikeskusten yhteistyö lopulta saa.
Viitteet
-
Pohjoismaiden kilpailukykyä ja taloudellista kriisinkestävyyttä vahvistamaan pyrkivän Nordic Compass yhteistyöfoorumin agendalla on Bloombergin tietojen mukaan idea yhteispohjoismaisen pörssin perustamisesta. Göteborgissa marraskuun 4-5. päivinä järjestettävässä Nordic Compass Summit huippukokouksessa kerrottaneen asian edistymisestä.
↑